※本記事はプロモーションを含みます
ネット副業の確定申告は、働き方と年間の所得で判断し、所得税の申告が不要でも住民税は別に確認します。
「副業は20万円までなら何もしなくてよい」と覚えると、申告の判断を間違えることがあります。まずは収入と所得を分け、自分に当てはまる条件を順番に確かめましょう。
ネット副業の確定申告は必要?最初に確認すること
ネット副業で確定申告が必要かどうかは、副業の名前だけでは決まりません。給与を受けているか、どの種類の所得があるか、年間の所得はいくらかによって判断が変わります。
確定申告とは、その年の所得と所得税等を計算し、源泉徴収などで先に納めた税金との過不足を精算する手続きです。対象になるのは、原則として1月1日から12月31日までの1年間です。
会社員と個人事業主では判断の入口が違う
会社員の場合、本業の給与は通常、勤務先の年末調整で所得税の精算が行われます。ただし、ネット副業で得た所得まで、勤務先がまとめて精算してくれるとは限りません。
一方、給与を受けていない個人事業主は、本業とネット副業を含めた所得や所得控除などから、申告の要否を判断します。「副業だから20万円以下なら申告不要」とは扱えません。
私は個人事業主として本業に取り組みながら、アフィリエイトブログと楽天ROOMを実践しています。そのため、会社員向けの説明を、そのまま自分にも当てはめないことを大切にしています。
国税庁は、所得の合計や所得控除、税額控除などを踏まえて申告が必要になる条件を説明しています。自分の立場を先に整理すると、確認する情報を絞れます。国税庁「確定申告」
申告の判断に必要な情報を分ける
最初に確認したい項目は、次のとおりです。
- 本業や副業で、給与を何か所から受け取っているか
- 給与以外に、どのような収入があるか
- それぞれの年間収入と必要経費はいくらか
- 医療費控除など、別の理由で確定申告をする予定があるか
この段階では、税金を細かく計算できなくても構いません。収入の種類と金額が分かれば、税務署や自治体にも具体的に質問できます。
私は、税金の準備で最初に必要なのは、難しい用語の暗記よりも「自分の収入の地図」を作ることだと考えています。どこから、何の対価として受け取ったお金なのかを整理することが、申告漏れを防ぐ土台になります。
ネット副業の税金については、国税庁などの公的情報を確認し、正しい知識を身につけることが大切です。
ゼロアカでは、ブログや物販など、9つの分野に関する無料講義が案内されています。
税金の疑問は公的窓口で確認し、ゼロアカの学習内容も副業選びの参考にしてみましょう。
ネット副業の「収入」と「所得」はどう違う?
業務委託やアフィリエイトなどのネット副業では、一般に、収入から必要経費を差し引いて所得を計算します。収入の合計と、申告の判断に使う所得は同じとは限りません。
売上や報酬の金額だけを見て「20万円を超えた」「超えていない」と判断する前に、計算の中身を確認しましょう。
雑所得と事業所得は自由に選べない
国税庁の「雑所得」では、ほかの所得区分に当たらない所得の例として、副業の原稿料やシェアリングエコノミーに係る所得などを挙げています。
そのうち、営利を目的として継続的に行う副業に係るものは「業務に係る雑所得」とされ、総収入金額から必要経費を差し引いて計算します。
ただし、ネットで仕事をしていれば、すべて雑所得になるわけではありません。事業所得に当たるかどうかは、活動の実態に沿って判断する必要があります。
「事業所得のほうが有利そうだから」という理由で区分を決めると、後の計算もずれてしまいます。区分に迷う場合は、仕事内容や継続状況、記録を整理して税務署などへ確認しましょう。
また、国税庁は、雑所得の計算で生じた損失は、給与などほかの所得と損益通算できないと説明しています。副業が赤字になっても、その分だけ本業の税金が下がるとは限りません。国税庁「雑所得」
必要経費は仕事との関係を説明できる支出
必要経費とは、収入を得るために直接必要だった費用や、その年の業務上の費用などです。「副業を始めてから買ったもの」が、すべて経費になるわけではありません。
たとえば、業務に使うサーバー代、販売に伴う手数料、仕事用の消耗品などは、仕事内容や利用実態に応じて検討します。教材やサービスへの支払いも、名称だけで判断せず、その業務に必要な支出かどうかを確認します。
スマートフォンの通信費や自宅の家賃など、生活と仕事の両方に関わる支出は、全額をそのまま経費にするものではありません。業務に必要な部分を、記録などに基づいて区分することが大切です。
国税庁の「必要経費の知識」でも、家事上の支出と業務上の支出を区別する考え方が示されています。支払先だけでなく、利用目的や仕事に使った範囲を残しておくと、判断の根拠になります。国税庁「必要経費の知識」
私は、経費を考えるときの物差しを「税金が減るか」より先に、「その支出が仕事に必要だったと説明できるか」に置くのがよいと考えています。節税のために不要な買い物を増やしても、手元のお金は減ってしまいます。
銀行への入金額だけで集計しない
報酬明細では、報酬の総額から手数料や源泉徴収税額などが差し引かれていることがあります。この場合、銀行口座への入金額だけでは、取引の全体を把握できません。
報酬総額、差し引かれた費用、源泉徴収税額を分けて確認してください。同じ手数料を二重に経費へ入れることも避けられます。
なお、どの年の収入に含めるかも、振込日だけで判断できるとは限りません。年末の取引や未入金の報酬は、採用している計算方法と契約内容を含めて確認しましょう。
副業の20万円ルールは誰に適用される?
20万円ルールは、一定の給与所得者などについて、所得税の確定申告を不要とする仕組みです。20万円までの副業所得が非課税になる制度ではありません。
ここを分けて理解すると、「申告しなくてよい」と「税金がかからない」の混同を防げます。
給与を1か所から受けている会社員の基本
国税庁「給与所得者で確定申告が必要な人」では、給与の収入金額が2,000万円以下で、給与を1か所から受け、その給与の全部が源泉徴収の対象となる場合などについて説明しています。
このような条件のもとで、給与所得・退職所得以外の所得金額の合計が20万円以下なら、原則として所得税の確定申告は不要です。
逆に、その合計が20万円を超える場合などは、確定申告の要否を確認する必要があります。ただし、給与の受け取り方などによって例外もあるため、自分の条件を公式案内と照らし合わせてください。国税庁「給与所得者で確定申告が必要な人」
大切なのは、副業ごとに20万円の枠があるわけではないことです。複数のネット副業がある場合は、それぞれの計算をしたうえで、対象となる所得を合計します。
アルバイトの副業は同じ計算にしない
ネットで見つけた仕事でも、雇用契約に基づいて給与を受け取るなら、通常は給与所得として扱います。在宅勤務かどうかで、給与と業務委託の区分が変わるわけではありません。
給与を2か所以上から受け、すべてが源泉徴収の対象となる場合には、年末調整されなかった給与の収入金額と、給与・退職所得以外の所得金額との合計などで判断します。
業務委託の報酬と同じように、アルバイトの給与から自己判断で仕事の支出を差し引いて、20万円と比較しないようにしましょう。
| 働き方・状況 | 最初に確認する内容 |
|---|---|
| 会社員の業務委託・アフィリエイトなど | 給与以外の所得の合計と、申告不要制度の条件 |
| 本業以外にも給与を受け取る | 年末調整されなかった給与収入など |
| 給与のない個人事業主 | 本業を含む所得、所得控除、税額など |
| 別の理由で確定申告をする | 申告に含める必要がある副業所得 |
この表は、申告不要をそのまま判定する早見表ではありません。自分がどの説明を確認すべきかを見つける入口として使ってください。
医療費控除などで申告するなら副業所得も確認
20万円以下の副業所得がある人でも、医療費控除などのために確定申告をする場合は、その副業所得も含めて申告する必要があります。
「副業だけなら申告不要」と「申告書を出す際に記載しなくてよい」は別の話です。還付を受けたい場合も、本業の給与や副業所得、源泉徴収税額などをそろえて計算しましょう。
国税庁の申告漏れに関する案内でも、確定申告をする場合は、申告不要制度を選べる一定の所得などを除き、原則としてすべての収入を申告する必要があるとしています。国税庁「こんな収入の申告漏れにご注意」
ネット副業の確定申告では、国税庁の情報を確認し、必要な手続きを把握することが大切です。
ゼロアカでは、ブログや物販など、9つの分野に関する無料講義が案内されています。
税金の確認と副業の学習は分けて考え、まずは自分に合う学習内容か確認してみましょう。
ネット副業の税金は住民税も必要?所得税との違い
所得税の確定申告が不要でも、住民税の申告が必要になることがあります。所得税の20万円ルールだけで、税金の確認を終わらせないようにしましょう。
住民税については、所得の状況や自治体が把握している情報、申告不要に当たる条件などを、住所地の自治体で確認します。
住民税には同じ20万円ルールがない
大阪市は、給与所得など以外の年間所得が20万円以下で所得税の確定申告が不要となる場合でも、市民税・府民税の申告は必要と案内しています。
一方、所得税の確定申告をした場合、同じ所得について住民税の申告を重ねて行う必要は通常ありません。申告内容に漏れや追加事項がある場合は、別途確認が必要です。大阪市「市民税・府民税・森林環境税に関するQ&A」
相談するときは、「副業が20万円以下です」だけでなく、「給与以外の所得があり、所得税の確定申告はしない予定です」と伝えると、状況が伝わりやすくなります。
申告が必要かと税額があるかは別の確認
住民税の申告が必要でも、実際にどの程度の税金がかかるかは、所得や控除、非課税の条件などによって変わります。副業の金額だけで一律に決まるものではありません。
大阪市の2026年10月6日付の案内では、申告した所得情報が、税額だけでなく保険料や各種行政サービスの判定にも利用されると説明しています。大阪市「市民税・府民税の申告について」
私が気をつけたいと考えるのは、「税金が少なそうだから手続きも不要だろう」という判断です。税額を計算することと、必要な所得情報を届けることは、分けて確認する必要があります。
普通徴収を選べば勤務先に知られない?
給与・公的年金等以外の所得に係る住民税については、自分で納付する方法を選ぶ欄があります。ただし、選択すれば勤務先に副業が知られないと保証されるものではありません。
副業が給与所得に当たる場合などは、同じように扱えないことがあります。実際の徴収方法は、自治体の案内で確かめてください。
また、勤務先の副業規程、労働時間、情報管理のルールは、税金とは別に確認する必要があります。申告を省くことで解決しようとせず、それぞれの手続きを整理しましょう。
ネット副業の確定申告は何から始める?準備と手順
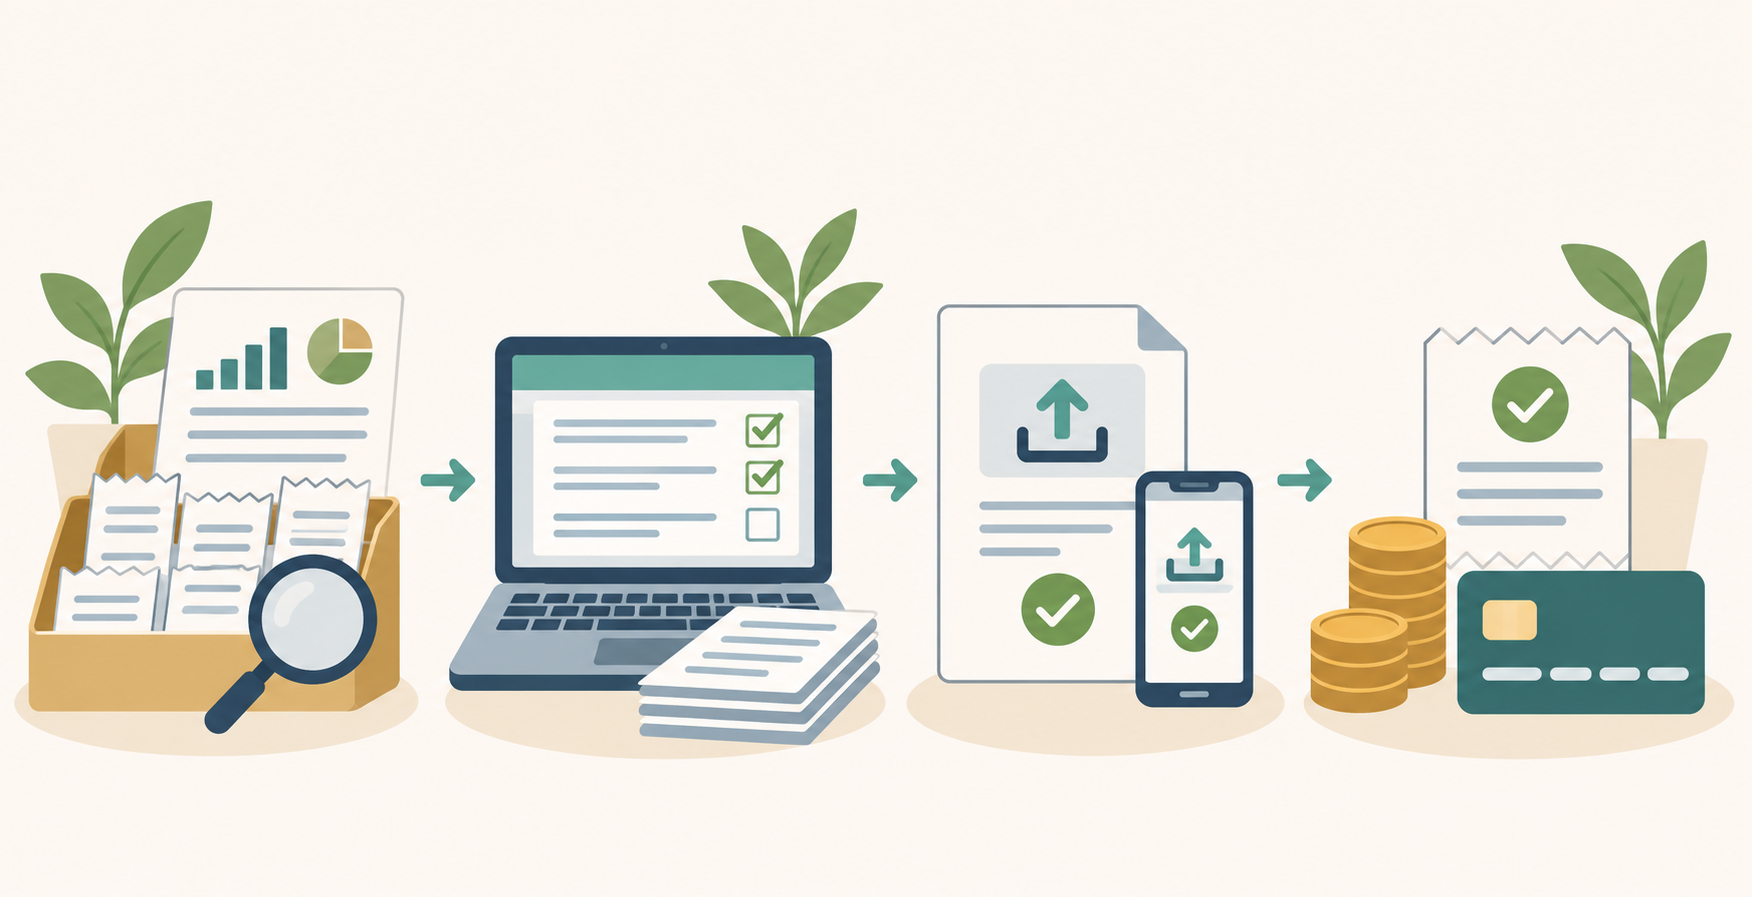
確定申告の準備は、収入の記録を集め、必要経費を整理し、申告内容を確認する順番で進めます。申告時期に入ってから、過去の取引をすべて探す状態を避けることが大切です。
最初から有料サービスへ申し込む必要はありません。手元の資料を整理し、国税庁の作成コーナーや相談窓口で何ができるかを確かめてから、必要な支援を検討しましょう。
まずは取引の根拠になる資料を集める
売上や報酬の管理画面、請求書、報酬明細、銀行の入出金履歴、領収書などを集めます。給与がある場合は、源泉徴収票も必要な情報源になります。
資料は、収入用と支出用に分けるだけでも見通しがよくなります。複数のサービスを使っている場合は、同じ報酬を重複して数えていないかも確認してください。
源泉徴収された報酬があるときは、手取り額だけで終わらせず、報酬の総額と源泉徴収税額を確認します。先に税金が引かれていても、それだけで年間の精算が完了したとは限りません。
記録に「判断が必要な理由」を残す
私なら、取引を整理する表に、日付、取引先、内容、収入、支出に加えて、「確認事項」の欄を設けます。仕事と私用が混ざる支出や、年末に発生した未入金の報酬などを書き留めるためです。
これは特別な税務処理ではなく、相談の準備です。「分からない項目」を一覧にしておけば、申告書を作る途中で同じ疑問を何度も調べ直す手間を減らせると考えています。
税務署などへ相談するときも、「通信費は経費ですか」と聞くより、利用状況や金額、仕事で使う範囲を説明できるほうが、確認を進めやすくなります。
申告書の作成・提出と納付まで確認する
国税庁の「確定申告書等作成コーナー」では、案内に沿って金額などを入力し、申告書を作成できます。e-Taxによる提出を利用する場合は、対応する端末や本人確認方法などを公式案内で確認してください。
国税庁は、給与所得者についてもe-Taxによる提出を案内しています。利用の準備は、申告期限が近づく前に確認しておくと安心です。国税庁「給与所得者と電子申告」
提出前には、本業の給与、副業の所得、源泉徴収税額、各種控除の入力漏れを確認します。提出後は、受付結果や申告書の控えを保存し、納税がある場合は納付手続きまで確認しましょう。
申告と納付は、確認すべき作業が別にあります。「送信できたから終わり」とせず、納付方法と期限まで一続きの予定にしておくことが大切です。
税金で慌てないために、どんな判断軸を持つ?
私は、ネット副業の税金では「いくらまで大丈夫か」という金額だけを探すより、自分の働き方に合うルールと、説明できる記録をそろえることが重要だと考えています。
同じ収入額でも、給与か業務委託か、本業に給与があるか、別の理由で申告するかによって確認事項が変わるためです。
税制の情報は「何年分か」まで読む
税金の記事は、公開日だけでなく、何年分の所得を説明しているかを確認してください。前年の申告に使った数字を、そのまま翌年にも使えるとは限りません。
たとえば、国税庁「基礎控除」の令和8年4月1日現在の案内では、令和8年分・令和9年分について、合計所得金額489万円以下の場合の所得税の基礎控除は104万円とされています。
ただし、これは全員共通の副業の非課税枠ではありません。給与などを含む合計所得金額によって控除額が変わり、所得税と住民税でも制度が異なります。国税庁「基礎控除」
「20万円」「104万円」といった数字は、対象となる人と制度がセットです。数字だけを切り取らず、条件まで確かめる姿勢が、情報の多さに振り回されない助けになります。
記録を残す必要性は申告の有無だけで決めない
国税庁「雑所得」では、令和4年分以後の業務に係る雑所得について、前々年分の収入金額が300万円を超える場合には、請求書や領収書などの現金預金取引等関係書類を保存する必要があるとしています。
また、前々年分の収入金額が1,000万円を超える人が確定申告書を提出する場合には、収支内訳書などの添付が必要とされています。ここで使われている基準は、所得ではなく収入金額です。
これらの基準に届かなければ、取引記録が不要という意味ではありません。所得の計算や経費の説明に使う資料は、日頃から整理しておきましょう。
私は、収入が増えてから仕組みを作り直すより、小さいうちから記録方法を決めるほうが続けやすいと考えています。副業の作業と同じように、取引の確認も日常の予定へ組み込むことが大切です。
自分で調べることと、確認を求めることを分ける
自分で進めやすいのは、資料の収集、年間の収支の整理、疑問点の書き出しです。一方、所得区分や経費の扱いなど、条件によって答えが変わる部分は、公的窓口や税理士などへ確認しましょう。
有料サービスを検討する場合も、先に困りごとを具体化してください。「記録に時間がかかる」のか、「所得区分を判断できない」のかによって、必要な支援は変わります。
私は、副業の情報を調べる立場として、確認できた制度と自分の見解を分けて伝えたいと考えています。税務の個別判断について、実践している副業があるというだけで専門家と同じ立場から断定することはできません。
ネット副業の確定申告は、働き方の確認、収入と必要経費の整理、所得税の申告要否、住民税の確認という順番で進めましょう。20万円ルールだけで判断を終えず、申告する場合には必要な所得を含め、提出後の納付まで確認することが大切です。
まず取り組むことは、利用しているサービスの報酬明細と、支出の記録を一か所へ集めることです。分からない項目は推測で埋めず、確認事項として残しておけば、次の行動が明確になります。
ネット副業の税金を理解したら、収入記録を整理し、必要な申告手続きを確認することが大切です。
ゼロアカでは、ブログや物販など、9つの分野に関する無料講義が案内されています。
税金の確認と副業の学習は分けて考え、自分に合った学習内容かチェックしてみましょう。
よくある質問
ネット副業の売上が20万円以下なら確定申告は不要ですか?
売上だけでは判断できません。業務委託などでは原則として必要経費を差し引いた所得を確認し、給与所得者向けの申告不要制度の条件に当てはまるかを判断します。
給与のない個人事業主は、会社員向けの20万円ルールではなく、本業を含めた所得や所得控除などから確認します。
所得税の確定申告が不要なら、住民税も申告不要ですか?
住民税には同じ20万円以下の申告不要制度がないため、別に確認が必要です。所得税の確定申告をしない場合は、住所地の自治体で申告の要否や方法を確かめてください。
医療費控除のために申告するとき、副業所得が20万円以下なら省けますか?
省けません。医療費控除などのために確定申告をする場合は、20万円以下の副業所得も含めて申告する必要があります。
本記事は2026年11月7日時点で確認した公表情報に基づく一般的な説明です。実際の申告要否、所得区分、必要経費、適用する控除、期限は、対象年分の国税庁の案内、税務署、住所地の自治体、税理士などへ確認してください。
やま|副業情報を調べて試す実践リサーチャー
コメント